
[아이뉴스24 성진우 기자] 솔리다임 중복상장 논란이 모회사인 SK하이닉스보다 중간지주회사 SK스퀘어의 주가에 더 큰 부담으로 작용하는 모습이다. SK스퀘어는 SK하이닉스의 지분가치가 순자산가치(NAV)의 대부분을 차지하는 만큼 자회사 가치 하락과 지주회사 할인 확대라는 이중 부담에 노출돼 있다. 다만 SK하이닉스의 주주환원 확대에 따른 배당 수익 증가가 주가 회복의 변수가 될 수 있다는 분석도 나온다.
13일 한국거래소에 따르면 SK스퀘어는 이날 전 거래일 대비 12만7000원(12.91%) 하락한 85만7000원에 거래를 마쳤다. SK하이닉스 하락폭(10.09%)을 웃도는 수치다. 이날 중국 창신메모리테크놀로지(CXMT)의 차세대 메모리 기술 개발 진전 소식에 대형 반도체주가 전반적으로 급락했다.
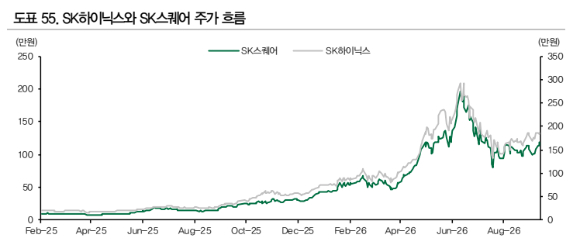
SK스퀘어 주가는 SK하이닉스와 높은 연동성을 보인다. 최근 반도체 섹터가 조정을 겪는 가운데 솔리다임의 미국 증시 상장 가능성도 양사 주가에 부담을 주는 요인으로 거론된다. 특히 SK스퀘어는 SK하이닉스보다 상대적으로 큰 낙폭을 보이고 있다.
솔리다임 상장 전 투자유치(Pre-IPO) 소식이 알려진 지난 8월 5일 이후 이날까지 약 두 달 동안 SK하이닉스는 약 13.48% 하락했다. 반면 SK스퀘어는 21.41% 밀리며 상대적으로 하락폭이 더 컸다. 주가가 111만원대에서 85만원대로 추락하면서 '황제주'(주가 100만원)에서 내려왔다. 이달 기준으로도 SK하이닉스는 21.61%, SK스퀘어는 25.80% 밀린 것으로 파악된다.
솔리다임은 SK하이닉스가 미국 인텔의 낸드플래시 사업부를 인수한 뒤 2021년 미국에 설립한 자회사다. 앞서 SK그룹은 솔리다임 사명을 '인공지능(AI) 컴퍼니'로 변경했다. 산하에 동명의 신설 법인 솔리다임을 신설해 낸드 사업 부문을 양도했다.
SK그룹 지배구조의 기본 골격은 'SK→SK스퀘어→SK하이닉스→(가칭)AI 컴퍼니→신설 솔리다임'이다. 신설 솔리다임의 상위 지배기업 SK, SK스퀘어, SK하이닉스는 국내 상장사다. 신설 솔리다임이 최근 현지에서 상장 주관사를 선정하면서 '다단계 중복상장' 논란이 재차 불거졌다. 시장에서는 별도 상장 과정에서 외부 주주의 지분 참여가 확대될 경우 기존 국내 상장 계열사의 주주가치가 훼손될 수 있다는 우려가 나온다.
솔리다임 상장은 SK하이닉스의 주주가치에 직접적인 악영향을 끼칠 수 있다. SK하이닉스에 귀속된 솔리다임 이익과 현금흐름의 귀속 구조가 달라지면서 기업가치가 하락할 수 있어서다. SK하이닉스 기업가치 하락은 최대주주인 SK스퀘어 주가에도 연쇄적인 부담을 준다.
SK스퀘어에 추가로 제기되는 문제는 지주회사 할인이다. SK하이닉스는 반도체라는 본업을 갖추고 있지만 SK스퀘어는 특별한 사업 부문이 없다. 실적은 SK하이닉스 배당에 의존한다. 순자산가치(NAV)의 약 98%는 보유 중인 SK하이닉스 지분투자가 차지하고 있다. 솔리다임 상장 이후 본주 주가가 할인 부담을 안게 될 경우 지주사는 더 큰 폭의 할인율이 적용될 수 있다는 우려가 나오는 배경이다.
실제로 SK스퀘어는 SK하이닉스 지분 약 20%를 보유하고 있는데도 그동안 지주사 할인으로 인해 지분가치의 합보다 낮은 평가를 받아왔다. 올해 연초부터 SK스퀘어의 NAV 대비 할인율은 35~45% 수준으로 집계된다.
이영곤 토스증권 리서치센터장은 "솔리다임 상장으로 SK하이닉스가 보유하던 솔리다임의 미래 이익과 성장 가치 일부가 외부 주주들에게 귀속될 수 있다"며 "SK하이닉스 주가 하락은 SK스퀘어의 NAV 감소에 직접적인 영향을 미치게 된다"고 설명했다.
이어 "SK 그룹 전체로 보면 SK스퀘어는 중간 지주회사가 맞지만 SK하이닉스만 놓고 보면 절대적인 최대주주"라며 "SK하이닉스의 성장가치 훼손 우려가 SK스퀘어에도 전이되고 있다"고 덧붙였다.
반면 SK하이닉스의 주주환원 확대가 SK스퀘어의 기업가치 하락 부담을 완화할 수 있다는 전망도 나온다. 에프앤가이드에 따르면 현재 SK스퀘어의 목표주가 컨센서스는 178만2500원 수준이다. 이날 종가(85만7000원) 대비 약 108%의 상승 여력이 있는 것으로 해석된다.
기대 요인은 SK하이닉스의 실적 성장과 배당 확대 가능성이다. 토스증권은 사업부 분할 상장에 따른 주주 반발 무마를 위해서라도 주주환원 규모가 커질 수 있다고 분석했다. SK하이닉스는 지난 8월 말 공시를 통해 주주환원 규모를 기존 '누적 잉여현금흐름(FCF) 50% 범위 내'에서 '50% 이상'으로 확대를 예고한 상태다.
DB증권은 지난 6일 SK스퀘어의 목표가를 145만원에서 150만원으로 상향하기도 했다. 신은정 연구원은 "SK하이닉스의 추가 주주환원 정책에 따른 수혜가 기대된다"며 올해 SK하이닉스 연간 주당배당금(DPS)를 1만2000원으로 예상하면 SK스퀘어의 내년 배당 수익은 약 1조7000억원 수준"이라고 분석했다.
/성진우 기자(politpeter@inews24.com)
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기